2026/09/28 一級建築士 村山 創
結論
中古住宅は原則10年。省エネ性能を証明できれば13年になり、借入限度額も上がります。
控除期間が3年延びるだけでなく、借入限度額が2,000万円から最大4,500万円に上がるため、最大控除額の差は最大269.5万円。証明に使うのが「住宅省エネルギー性能証明書」で、取得の日の前2年以内か、取得の日から6か月以内に調査を終える必要があります。
中古住宅の住宅ローン控除の基本
住宅ローン控除は、年末のローン残高の0.7%を所得税(引き切れない分は住民税の一部)から差し引く制度です。新築は13年ですが、既存住宅(中古)は原則10年で、借入限度額も2,000万円に抑えられています。
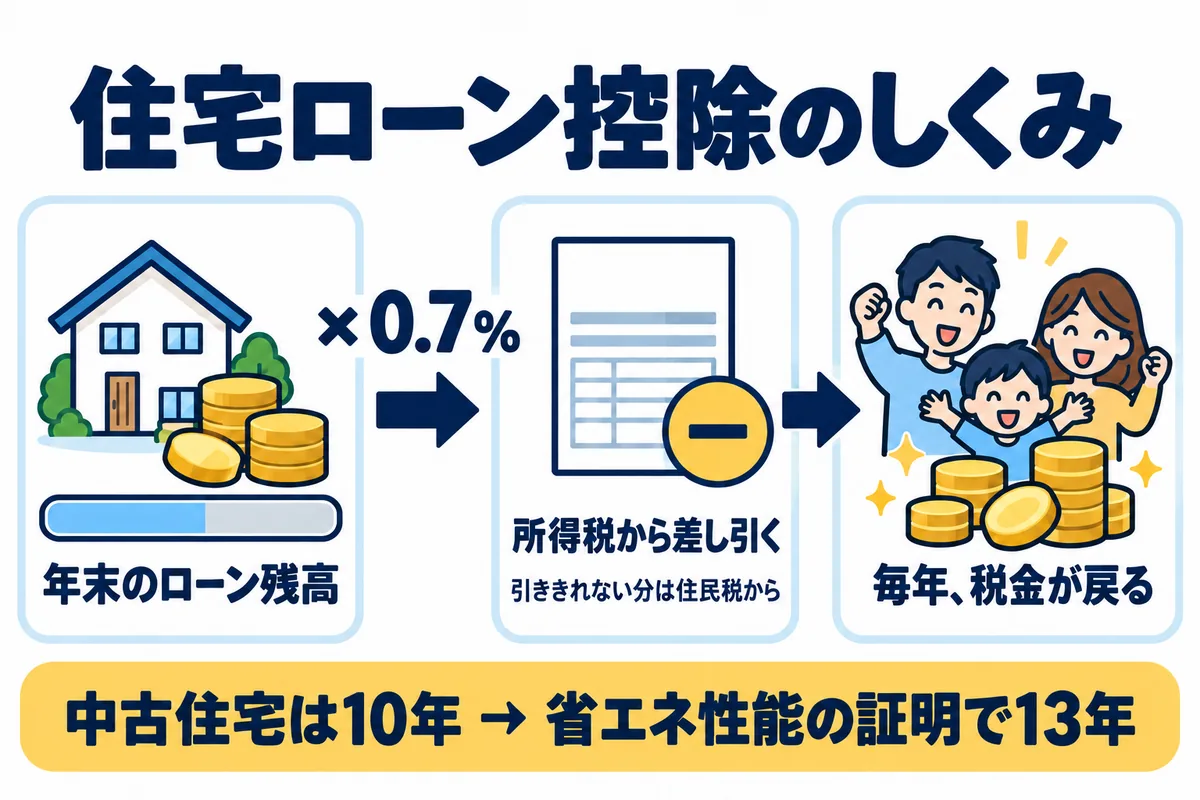
ただし既存住宅でも、住宅の性能が一定以上であることを証明できれば、13年になり、限度額も上がります。
13年になる条件
- 省エネ基準適合住宅:断熱等性能等級4以上かつ一次エネルギー消費量等級4以上
- ZEH水準省エネ住宅:断熱等性能等級5以上かつ一次エネルギー消費量等級6以上(太陽光は不要。ZEHとの違い)
- 認定長期優良住宅・認定低炭素住宅
中古住宅でこれを証明する書類が「住宅省エネルギー性能証明書」です。図面をもとに省エネ計算を行うか、新築時の建設住宅性能評価書で等級を確認して発行します。
証明のための調査は、取得の日の前2年以内か、取得の日から6か月以内に終える必要があります。余裕をもって進めるために、物件が決まった段階でご相談ください。もらっていないときはこちら。
10年と13年で、控除額はこう変わる
| 住宅の区分 | 借入 限度額 | 控除 期間 | 最大 控除額 |
|---|---|---|---|
| その他住宅(証明書なし) | 2,000万円 | 10年 | 140万円 |
| 省エネ基準適合住宅 | 2,000万円 (子育て・若年夫婦 3,000万円) | 13年 | 182万円 (273万円) +42万円 (+133万円) |
| ZEH水準省エネ住宅 | 3,500万円 (子育て・若年夫婦 4,500万円) | 13年 | 318.5万円 (409.5万円) +178.5万円 (+269.5万円) |
既存住宅・2026年入居・控除率0.7%で計算した最大額。( )内は子育て世帯・若年夫婦世帯。金色は、証明書なし(10年・140万円)と比べて増える額。実際の控除額は年末ローン残高・納税額により変動します。出典:国土交通省「既存住宅を取得したとき」
子育て世帯・若年夫婦世帯の上乗せにも、証明書が必要です
借入限度額の上乗せ(3,000万円・4,500万円)は、省エネ基準適合住宅・ZEH水準省エネ住宅が対象です。証明書がない「その他住宅」では、子育て世帯・若年夫婦世帯でも上乗せはなく、2,000万円・10年のままです。上乗せを使うには、期限内に住宅省エネルギー性能証明書を取っておきましょう。
証明書があれば、控除はここまで増える
13年間の控除額の合計(最大)。証明書なしは10年・最大140万円
省エネ基準適合
182万円
子育て・若年夫婦
273万円
ZEH水準
318.5万円
子育て・若年夫婦
409.5万円
「10年と13年、どちらが得か」で迷う余地はありません。13年のほうが期間も限度額も上です。問題は、その物件で証明書が取れるかどうかです。
Model Case
子育て世帯が中古住宅を買った場合
試算例:借入4,000万円・35年・金利3.81%・給与収入600万円・2026年入居
証明書なし
(10年)
控除額の合計
140万円
ZEH水準
(13年)
控除額の合計
約313.6万円
控除額が
約173.6万円多く
証明書があるだけで、13年間で戻る税金がこれだけ変わります
年末の借入残高(元利均等返済・ボーナス返済なし)×0.7%で計算。ZEH水準は子育て世帯の借入限度額4,500万円、証明書なしは2,000万円が上限。控除は所得税と住民税(上限9.75万円)から差し引くため、社会保険料を給与の15%、そのほかの所得控除を12万円とし、令和8年分からの基礎控除の改正を反映して試算しました(1〜2年目は控除しきれない分が合計約8.8万円あります)。実際の控除額は、借入の時期・金利・所得・家族構成によって変わります。
共働きなら、お二人で控除を受けられます
ペアローンや連帯債務で借り入れ、住宅を共有名義にしている場合は、ご夫婦それぞれが住宅ローン控除を受けられます。控除は所得税・住民税から差し引くしくみのため、お一人では控除額を使い切れない場合でも、お二人なら使い切れることがあります。
ただし借入は、世帯として無理のない範囲で。控除を有効に活用できる金額におさめることをおすすめします。
購入と一緒にリフォームするなら、工事費も控除の対象に
中古住宅を買うときに、リフォーム費用もまとめて住宅ローンで借りれば、入居前に行う工事の費用も住宅ローン控除の対象にできます。フラット35(リフォーム活用)やフラット35リノベは、購入費と工事費を1本で借りられる仕組みです。
そのほかの主な要件
- 床面積50㎡以上(合計所得1,000万円以下なら40㎡以上の特例あり)
- 合計所得金額2,000万円以下
- 1982年(昭和57年)以降に建築、または現行の耐震基準に適合していること
- 取得から6か月以内に入居し、控除を受ける年の12月31日まで住んでいること
- 返済期間10年以上の住宅ローンであること
控除率(0.7%)より、金利が高い時代です
借りるだけで得をした時代は終わり、性能で控除を増やし、金利を下げることが大切になりました。金利のある時代の、家の買い方を見る
沖縄での進め方
沖縄はRC造のマンション・一戸建てが多く、新築時に建設住宅性能評価書が発行されている物件も少なくありません。評価書で断熱等性能等級4以上かつ一次エネルギー消費量等級4以上が確認できれば、省エネ計算をせずに44,000円で証明書を発行できます。図面しかない場合も、図面から計算して発行できます。
フラット35を使う場合は、適合証明の検査と同時に依頼すると省エネ証明書が82,500円になります。金利の引下げと控除の延長を、1回の検査でまとめて進められます。
この記事に関連する質問
中古住宅でも住宅ローン控除は13年になりますか?
なります。既存住宅は原則10年ですが、省エネ基準適合住宅・ZEH水準省エネ住宅・認定長期優良住宅などに該当することを証明できれば13年です。証明には住宅省エネルギー性能証明書などが必要で、調査は取得の日の前2年以内か、取得の日から6か月以内に終えます。
10年と13年では、控除額はどのくらい違いますか?
既存住宅・2026年入居の場合、証明書なし(10年)の最大控除額は140万円。省エネ基準適合(13年)なら182万円、子育て世帯・若年夫婦世帯なら273万円、ZEH水準なら318.5万円、子育て世帯・若年夫婦世帯なら409.5万円です。最大で269.5万円の差になります。
共働きの場合、控除はどうなりますか?
ペアローンや連帯債務で借り入れ、住宅を共有名義にしている場合は、ご夫婦それぞれが住宅ローン控除を受けられます。控除は所得税・住民税から差し引くしくみのため、お一人では使い切れない控除額も、お二人なら使い切れることがあります。ただし借入は世帯として無理のない範囲で。
※制度の内容や適用条件は、入居時期・所得・住宅の状況などにより異なります。最新の情報は住宅金融支援機構・国土交通省・国税庁の案内でご確認ください。
この記事に関わるサービス
ご相談は無料です。送信後の返信メールに、図面や物件資料を添付してください。
 建築士がいちばん伝えたいこと
これからの家は、
どう買えばいい? 中古を買い、性能を上げ、
税金を取り戻し、
浮いた光熱費を積み立てる。 4本の柱を読む