2026/10/19 一級建築士 村山 創
結論
最大1,000万円まで非課税。
期限は2026年12月31日です。
省エネ等住宅
1,000万円
それ以外の住宅
500万円
父母や祖父母から、住宅を買うためのお金を受け取ったとき、一定の額まで贈与税がかかりません。中古住宅は、省エネ性能(断熱等級4以上か一次エネ等級4以上)を証明できれば、上限が500万円から1,000万円になります。
1,000万円と500万円は、どこで分かれるか
分かれ目は、住宅の性能です。中古住宅(建てたあとに人が住んだことのある住宅)なら、次のどれかを満たすと「省エネ等住宅」になります。
中古住宅で、1,000万円の枠になる住宅
- 断熱等性能等級4以上 または 一次エネルギー消費量等級4以上(省エネ)
- 耐震等級2以上、または免震建築物(耐震)
- 高齢者等配慮対策等級3以上(バリアフリー)
新築住宅は、断熱等性能等級5以上かつ一次エネルギー消費量等級6以上(ZEH水準)などが基準です。
省エネ性能は、住宅省エネルギー性能証明書や、建設住宅性能評価書の写しなどで示します。申告のときに、この書類を添付します。
Example
1,000万円を受け取ったとき
試算例:その年にほかの贈与はなし・暦年課税の場合
証明書なし
(非課税500万円)
贈与税
約48.5万円
証明書あり
(非課税1,000万円)
贈与税
0円
証明書なしの場合、非課税の500万円を超えた500万円から基礎控除110万円を引いた390万円に、父母・祖父母からの贈与の税率(15%・控除額10万円)をかけて計算しています。暦年課税の基礎控除110万円は、この非課税と合わせて使えます。
1,000万円は、毎月のゆとりになります
受け取ったお金で借入を減らすと、毎月の返済が軽くなり、そのぶん毎月の手取りにゆとりが生まれます。親から子へ贈るのは、単なる「お金」ではありません。「安心して暮らせる時間」や「ゆとりある生活」を贈ることができます。
借入を1,000万円減らすと
毎月の返済
約4.3万円
軽くなる
35年間の総返済額
約1,817万円
少なくなる
総返済額のうち約817万円は、
払わずに済む利息です
毎月の約4.3万円で、できること
習い事
習い事をしても毎月約2.3万円残る
月2万円ほどの習い事を続けても、家計にゆとりが生まれます
教育費・
こどもNISA
約935万円
18年で、国立大学の授業料4年分(約214万円)の4倍以上。教育費をこどもNISAで積み立てる方法も
家族の時間
1年で約52万円
家族旅行や、週末のお出かけに
老後・NISA
35年で約1,817万円
家の修繕や老後の積み立てに。NISAを使う方法もあります
試算例:金利3.83%(2026年10月のフラット35・21〜35年)・35年・元利均等返済・ボーナス返済なし。実際の金利は借入先や条件で異なります。毎月の差額(約43,264円)の12か月分・18年分で計算し、国立大学の授業料は標準額(年535,800円)の4年分です。
浮いた返済を、NISA・こどもNISAの積み立てに
住宅資金を贈与でまかなって毎月の返済が軽くなった分は、NISAやこどもNISAでの積み立てに回すこともできます。親から子へ、住まいとあわせて「将来の資産」も育てられます。
こどもNISA(2027年1月から)
- ・0〜17歳の子どもが対象
- ・年60万円まで、合計600万円まで非課税
- ・つみたて投資枠と同じ投資信託で積み立て
- ・12歳からは、子どもの同意があれば引き出せる
NISA(大人)
- ・18歳以上が対象
- ・年360万円まで、生涯1,800万円まで非課税
- ・老後の資金づくりに長く使える
住宅資金として受けた贈与は、住宅の取得にあてることが非課税の条件なので、そのお金をNISAに入れることはできません。NISAに回すのは、返済が軽くなって毎月浮いた分です。投資は元本が保証されていませんが、長期にわたって複利で運用することができます。くわしくは金融機関などでご確認ください(当事務所は投資の助言はしていません)。
こどもNISAは令和8年度税制改正による制度です。くわしい条件は金融庁・金融機関の案内をご確認ください。
使うための主な条件
このほか、以前にこの特例を使ったことがないこと、配偶者や親族などから買った住宅でないことなどの条件があります。くわしくは国税庁の案内をご覧ください。
70代の資産と、「生きているうちに贈る」という考え方
総務省の家計調査によると、世帯主が70歳以上の世帯の貯蓄は、平均で約2,471万円です。一方、40歳未満の世帯は、貯蓄が約994万円に対して、住宅ローンなどの負債が約1,882万円あります。
世帯主70歳以上
貯蓄(平均)
約2,471万円
世帯主40歳未満
貯蓄(平均)
994万円
負債(平均)
1,882万円
出典:総務省統計局「家計調査報告(貯蓄・負債編)2025年平均結果」(二人以上の世帯)。平均は貯蓄の多い世帯に引き上げられます。世帯主が65歳以上の世帯では、平均約2,564万円に対し、真ん中の世帯(貯蓄のある世帯の中央値)は約1,777万円です。
お金がいちばん必要なのは、子育てと住宅ローンが重なる30〜40代です。親の資産が相続で子に渡るころには、子もすでに50〜60代になっていることが少なくありません。
『DIE WITH ZERO』の考え方
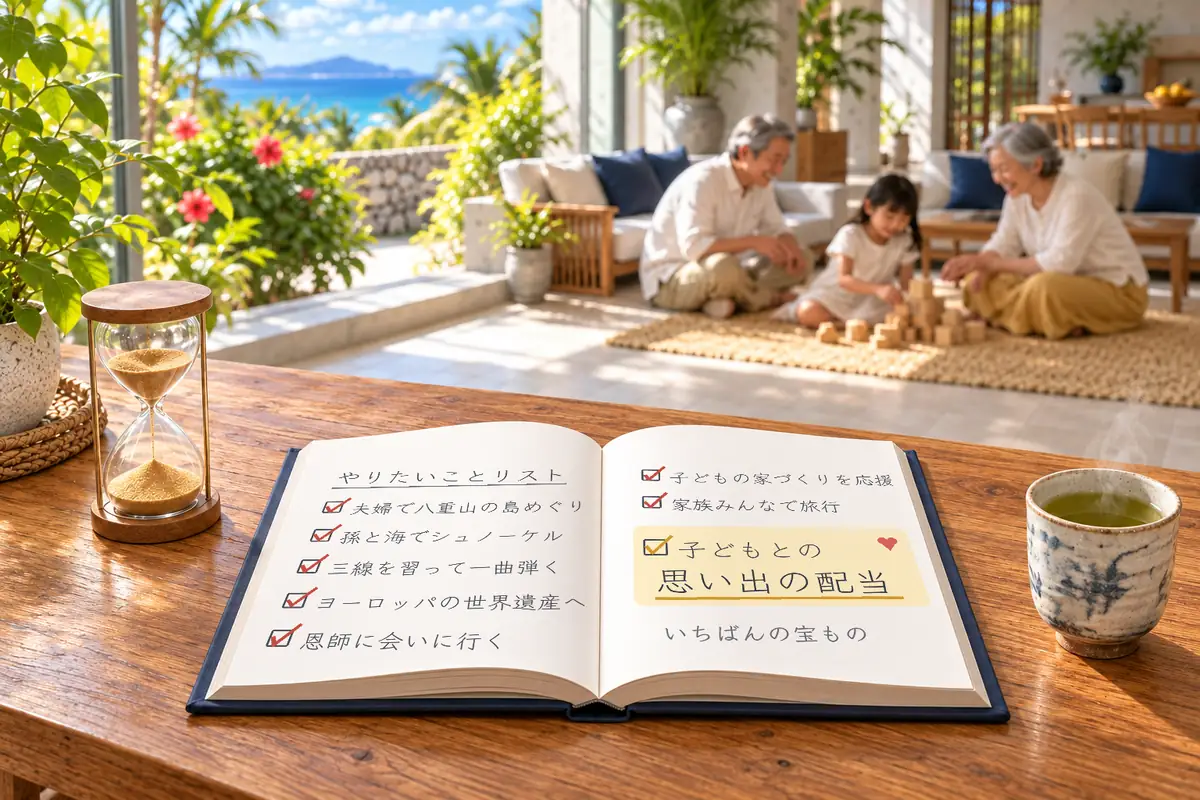
ビル・パーキンスの『DIE WITH ZERO』は、お金は使うのにふさわしい時期がある、と説いています。その本質は「ゼロで死ぬ」ことが目的なのではなく、“後悔のない生き方”をすることです。子や孫が家を持つときに贈れば、受け取る側にとって、お金がいちばん役に立つ時期に届きます。贈る側も、その暮らしを近くで見守ることができ、「思い出」という配当を受け取ることができます。
当事務所でできること
中古住宅で1,000万円の枠を使うために必要な、住宅省エネルギー性能証明書を発行します。建設住宅性能評価書があり、断熱等性能等級4以上かつ一次エネルギー消費量等級4以上の住宅なら、省エネ計算をせずに発行できます。
その中古住宅で1,000万円の枠が使えそうかは、販売図面や評価書をお送りいただければ無料で確認します。住宅省エネルギー性能証明書のくわしい案内 ›
贈与税の計算や申告の判断は、税理士や税務署にご相談ください。
この記事に関連する質問
親からの住宅資金の贈与は、いくらまで非課税ですか?
2026年12月31日までの贈与なら、省エネ等住宅で1,000万円、それ以外の住宅で500万円まで非課税です。父母や祖父母からの、住宅の取得にあてるお金が対象で、受け取る人ごとの金額です。
中古住宅でも、1,000万円の非課税は使えますか?
使えます。中古住宅は、断熱等性能等級4以上または一次エネルギー消費量等級4以上であることを、住宅省エネルギー性能証明書や建設住宅性能評価書の写しなどで示せば、1,000万円の枠になります。
非課税なら、申告はいりませんか?
申告が必要です。贈与を受けた翌年の2月1日から3月15日までに、特例を使う旨を書いた贈与税の申告書に、戸籍謄本や契約書の写し、性能を示す証明書などを添えて提出します。
2026年12月に贈与を受けて、家を買うのが翌年でも使えますか?
贈与を受けた翌年の3月15日までに、そのお金の全額を住宅の取得にあてて住む(または、その後遅れずに住むことが確実)なら対象になります。購入の時期が決まったら、早めに税理士や税務署に確認してください。
贈与を受けたお金を、NISAやこどもNISAに入れてもいいですか?
住宅取得等資金の非課税は、贈与されたお金を住宅の取得にあてることが条件なので、そのままNISAに入れることはできません。借入が減って毎月の返済が軽くなった分を、NISA(年360万円・生涯1,800万円まで非課税)や、2027年1月に始まるこどもNISA(0〜17歳・年60万円・合計600万円まで非課税)での積み立てに回す考え方はあります。投資は元本が保証されていませんが、長期にわたって複利で運用することができます。くわしくは金融機関などでご確認ください。
※この記事は2026年10月時点の制度にもとづく一般的な説明です。税制は改正されることがあります。実際に贈与を受ける前に、最新の制度を国税庁の案内や税理士・税務署でご確認ください。
出典:国税庁 タックスアンサー No.4508「直系尊属から住宅取得等資金の贈与を受けた場合の非課税」、総務省統計局「家計調査報告(貯蓄・負債編)2025年平均結果」、ビル・パーキンス『DIE WITH ZERO』、令和8年度税制改正大綱・金融庁「NISA特設ウェブサイト」