2026/10/25 一級建築士 村山 創
結論
予算と立地を優先するなら、
中古+リノベが有利です。
建築費と金利が上がるなか、中古+リノベは建物の価格を抑えられ、フラット35の金利引下げ(当初5年間 年▲0.75%)と住宅ローン控除13年を組み合わせられます。契約から1〜2か月で金利が決まるのも強みです。一方、土地があり、間取りや性能を一から決めたいなら新築が向いています。中古+リノベを選ぶなら、建物の状態と、性能をどこまで上げられるかを、買う前に確かめることが条件です。
新築と中古+リノベの違い
| 新築 | 中古+リノベ | |
|---|---|---|
| 費用 | 建築費が上がっている(沖縄の一戸建ては10年で坪約65万円→約101万円) | 建物の価格を抑えやすい。リノベの費用を足しても、新築より低くなる場合がある |
| 金利が決まる時期 | 入居のとき。契約から約1年あと | 決済のとき。契約から1〜2か月 |
| フラット35の金利引下げ | ZEHなどの性能に応じて | リノベ+中古プラスで3ポイント(当初5年間 年▲0.75%) |
| 住宅ローン控除 | 13年 | 原則10年。省エネ性能を証明すれば13年 |
| 性能(断熱・耐震) | 省エネ基準への適合が義務(2025年4月から)。耐震も今の基準 | リノベで上げる。工事の前に、どこまで上げられるかの見極めが大切 |
| 間取り | 一から自由に決められる | 構造の範囲で変えられる(RCの壁式構造は、支える壁を取れない) |
| 入居までの期間 | 約1年 | 購入の1〜2か月に、工事の期間が加わる |
| 立地 | 土地を探すところから | 街なかなど、すでに家が建っている場所から選べる |
| 買ったあとの修繕 | しばらくは少ない | 外壁や防水の時期が近いことがある。リノベで一緒に直せる |
建築費は住宅着工統計(沖縄県の持家の一戸建の工事費)から(沖縄の新築の建築費)。
たとえば、新築マンションが4,500万円の地域で、中古マンションを3,500万円で買い、500万円かけてリノベすると、合計は4,000万円。新築より500万円抑えられます。
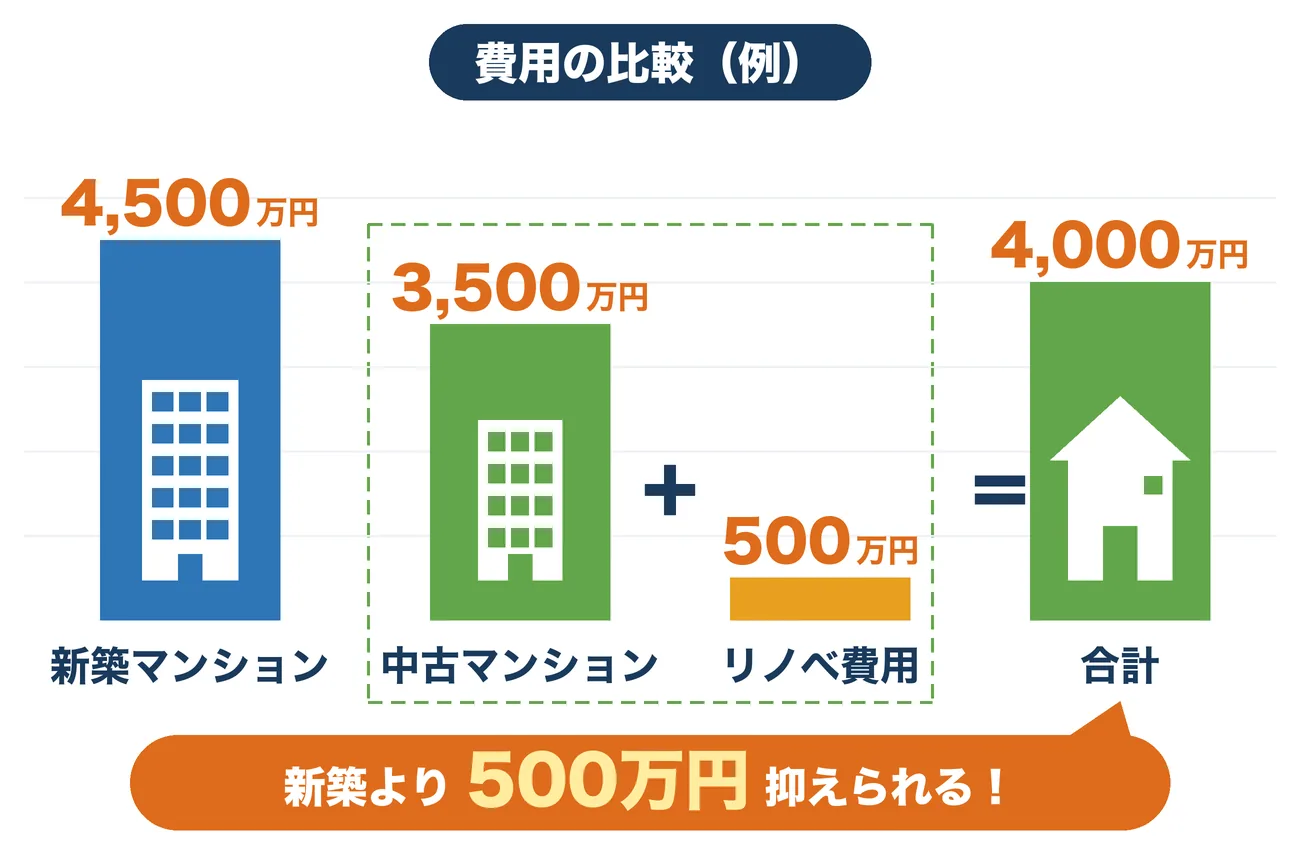
金額は一例です。物件の場所や広さ、工事の内容で変わります。
中古+リノベなら、金利と控除でここまで違う
中古+リノベで使える制度を、サイトのほかの記事と同じ条件(借入4,000万円・35年・フラット35の基準金利 年3.83%、2026年10月時点)で並べました。カードを押すと、くわしい試算に移ります。
金利引下げ
年▲0.75%
当初5年間
リノベ+中古プラスで3ポイント。こども2人なら総返済で約290万円の差
くわしく読む ›
住宅ローン控除
+269.5万円
最大・10年→13年
省エネ性能の証明書で、控除の期間と限度額が上がる(子育て世帯などのZEH水準)
くわしく読む ›
金利が決まるまで
1〜2か月
新築は約1年
1年で金利が1.89%→3.83%に。4,000万円・35年なら毎月約4.3万円の差になった
くわしく読む ›
購入費とリノベの工事費は、フラット35リノベなら1本の住宅ローンで借りられます。入居前の工事費も、住宅ローン控除の対象にできます。
どちらが向いているか
新築が向いている人
- 土地をすでに持っている(親の土地など)
- 間取りや性能を、一から決めたい
- 入居まで1年ほど待てる。金利が上がっても返せる資金計画を立てられる
- ZEHや長期優良住宅で、性能の高い家を建てたい
中古+リノベが向いている人
- 予算を抑えて、住みたい場所に住みたい
- フラット35の金利引下げと、住宅ローン控除13年を使いたい
- 早く入居したい。契約のときに近い金利で借りたい
- 古い家の味わいを残しながら、暑さや使いにくさを直したい
中古+リノベで、買う前に確かめること
1.建物の状態(雨漏りと塩害)
沖縄の鉄筋コンクリート造は、屋上の防水と外壁の傷み(鉄筋のさびによる爆裂)が、リノベの費用を大きく左右します。内見で見るところは中古住宅の内見チェックリストにまとめました。
2.性能を、どこまで上げられるか
沖縄のRC住宅は、屋根の断熱や日射の遮り方が弱い物件が多くあります。屋根スラブの断熱、窓や庇、エアコン・給湯器の更新で、ZEH水準に届けば控除は13年・限度額も最大になります。どこまで届くかは、図面で見極めます。
3.建築確認の日付と、間取りの制約
1981年6月1日より前に建築確認を受けた物件は旧耐震です(旧耐震の物件は、買っても大丈夫?)。壁式構造のRC住宅は、建物を支える壁を取り除けないので、希望の間取りにできるかを確かめます。
4.リノベの検査の日程
フラット35リノベは、工事の前と後に検査を受けます。工事を始めてからでは間に合わないので、購入の段階で検査を頼んでおきましょう。
新築なら、金利と性能に備える
新築は、契約から入居まで1年ほどかかり、金利はお金を受け取る日に決まります(住宅ローンの金利は、いつ決まる?)。いまの金利より1%高くても無理がないかで、資金計画を立てておきましょう。
性能を上げてZEHや長期優良住宅の認定を取れば、フラット35の金利引下げや控除の優遇を受けられます。当事務所では、工務店・設計事務所の方からのご依頼で、新築の省エネ計算と認定の手続きを行っています。
当事務所がお手伝いできること
フラット35リノベの物件検査は、住宅金融支援機構の「リノベ業務実施者」として登録された適合証明技術者だけが行えます。沖縄県内でこの登録を受けているのは当事務所だけです(2026年9月時点)。購入を決める前に、販売図面や評価書をお送りいただければ、金利引下げと住宅ローン控除13年が使えるか、性能をどこまで上げられそうかを、無料で事前に確認します。どの物件・どの不動産会社とも利害のない、中立な立場でお手伝いします。
この記事に関連する質問
新築と中古+リノベ、総額はどちらが安いですか?
物件と工事の内容によりますが、同じ立地・広さなら、中古+リノベのほうが抑えやすいのが一般的です。沖縄の一戸建ての工事費は、10年で坪約65万円から約101万円に上がりました。中古なら建物の価格が工事費より低いことが多く、リノベの費用を足しても、新築より予算を下げられる場合があります。
中古+リノベでも、住宅ローン控除は13年になりますか?
なります。省エネ性能を証明できれば、中古住宅でも控除期間が13年になり、借入限度額も上がります。証明書なし(10年・最大140万円)とZEH水準(13年・最大318.5万円、子育て世帯など409.5万円)では、最大269.5万円の差です。購入とリフォームを1本のローンで借りれば、入居前の工事費も控除の対象にできます。
フラット35リノベは、どのくらい金利が下がりますか?
リノベ(2ポイント)と中古プラス(1ポイント)で3ポイント、当初5年間の金利が年0.75%下がります。こどもがいれば、子育てプラスで人数分のポイントを上乗せできます。借入4,000万円・35年・金利3.83%で、こども2人(5ポイント)なら、総返済額で約290万円の差になります。
中古+リノベで、間取りは自由に変えられますか?
一戸建てなら、多くの場合は大きく変えられます。ただし沖縄に多い鉄筋コンクリート造の壁式構造では、建物を支える壁を取り除くことはできません。マンションでは、管理規約の範囲で、専有部分だけを変えられます。どこまで変えられるかは、購入前に図面で確かめるのが安心です。
新築のほうが向いているのは、どんな人ですか?
土地をすでに持っている人、間取りや性能を一から決めたい人、入居までの時間に余裕がある人です。新築は2025年4月から省エネ基準への適合が義務になり、性能の面で安心感があります。ただし契約から入居まで1年ほどかかり、金利はお金を受け取る日に決まるので、金利が上がっても返せる資金計画にしておきましょう。
※この記事の試算は、2026年10月時点の金利と制度にもとづく一例です。金利は毎月見直され、控除額は年末のローン残高・納税額・世帯の状況によって変わります。実際の費用は、物件と工事の内容によって大きく異なります。